
A recente desaceleração na queda dos preços do arroz em casca pode indicar um movimento de reequilíbrio entre oferta e demanda no mercado nacional, segundo análises do Centro de Estudos Avançados em Economia Aplicada (Cepea). Embora o recuo nas cotações ainda esteja presente, o ritmo mais lento sugere uma nova dinâmica no setor, impulsionada por diferentes fatores estruturais e conjunturais.
Desaceleração nas Quedas Pode Sinalizar Estabilização
Pesquisadores do Cepea observam que, nos últimos dias, os preços do arroz em casca passaram a cair com menor intensidade. Esse comportamento pode refletir um maior alinhamento entre a quantidade disponível do grão e a demanda dos compradores, ainda que a liquidez do mercado continue baixa.
Baixa Liquidez e Atraso no Repasse de Preços
A comercialização segue enfraquecida, conforme mostram os levantamentos do Cepea. Os compradores permanecem retraídos, enfrentando dificuldades para repassar os preços do arroz em casca para o produto beneficiado. Já os produtores, por sua vez, também limitam as negociações no mercado spot. Essa postura se deve tanto à insatisfação com as cotações atuais quanto ao foco nas atividades de campo neste período.
Perspectiva de Demanda Internacional Reforçada
Em meio ao atual cenário internacional, especialmente com a imposição de novas taxações sobre o arroz nos Estados Unidos, agentes de mercado consultados pelo Cepea demonstram expectativa de crescimento nas exportações brasileiras. A possível ampliação da demanda externa pode vir a beneficiar o cereal nacional.
Oferta Interna em Alta e Estoques Devem Crescer
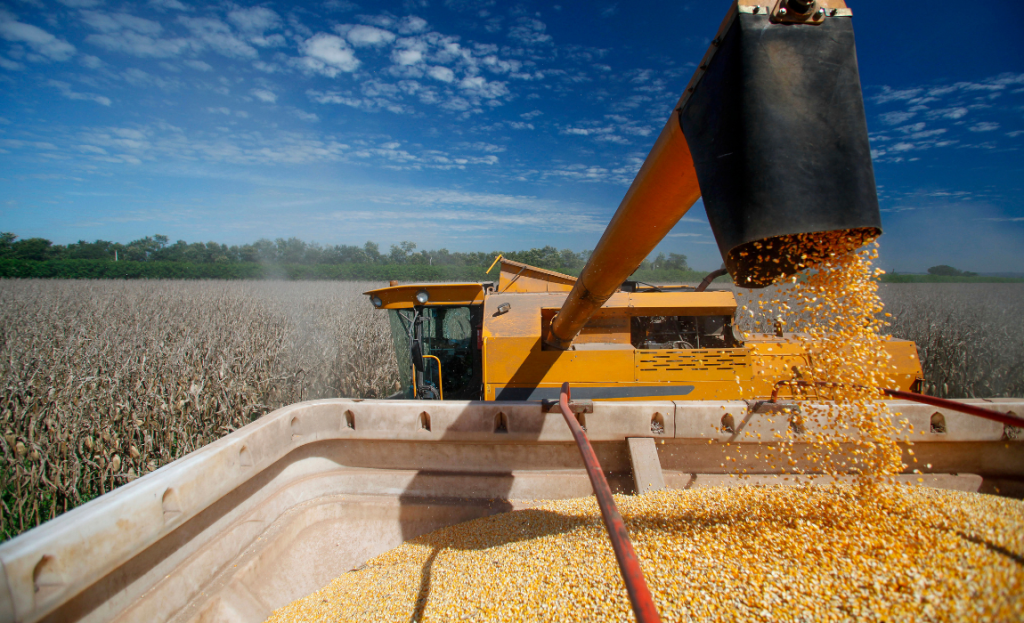
O aumento da oferta interna também chama atenção. De acordo com o relatório de março da Companhia Nacional de Abastecimento (Conab), a produção brasileira de arroz em casca na safra 2024/25 está estimada em 12,14 milhões de toneladas, um avanço de 14,75% em relação à temporada anterior (2023/24).
Com importações projetadas em 1,4 milhão de toneladas, a disponibilidade interna — composta pelo estoque inicial, produção e importações — deve alcançar 14 milhões de toneladas, o que representa um crescimento de 13,77% sobre a safra passada. Esse volume ampliado tende a elevar os estoques de passagem até fevereiro de 2026, influenciando diretamente as dinâmicas de mercado ao longo dos próximos meses.
Fonte: Portal do Agronegócio
Fonte: Portal do Agronegócio